
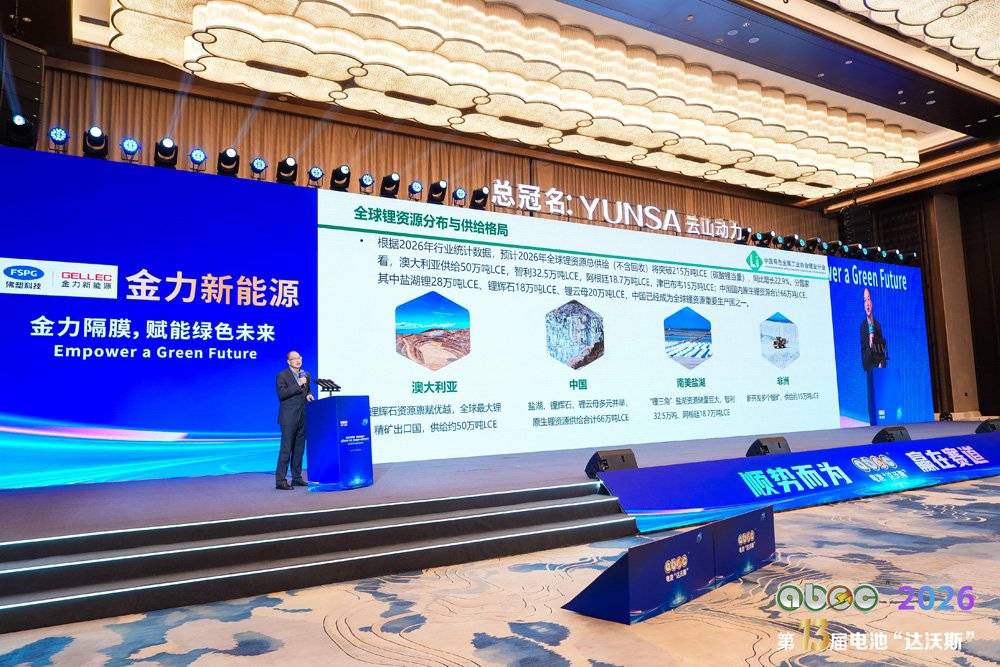
ABEC 2026丨第13届中国(宁波)电池新能源产业国际高峰论坛现场
电池百人会-电池网11月12日讯(常青 肖何 浙江宁波图文直播)11月11日-13日,由中关村新型电池技术创新联盟、ABEC组委会主办,电池网、海融网、我爱电车网、能源财经网、电池百人会联合主办,云山动力独家协办的ABEC2026丨第13届中国(宁波)电池新能源产业国际高峰论坛在浙江宁波举行。
本届论坛以“深耕存量价值 拥抱增量蓝海——全球能源变革下的中国智慧与创新之道”为主题,汇聚了来自全球电池新能源全产业链企业家、专家、教授、知名投资人以及政府机构、主流媒体等500+各界精英代表,共话变革趋势,共探产业机遇。同期,第16届(2026年)中国电池行业年度人物/年度创新奖/优秀供应商颁奖盛典、特色展览展示也重磅登场!
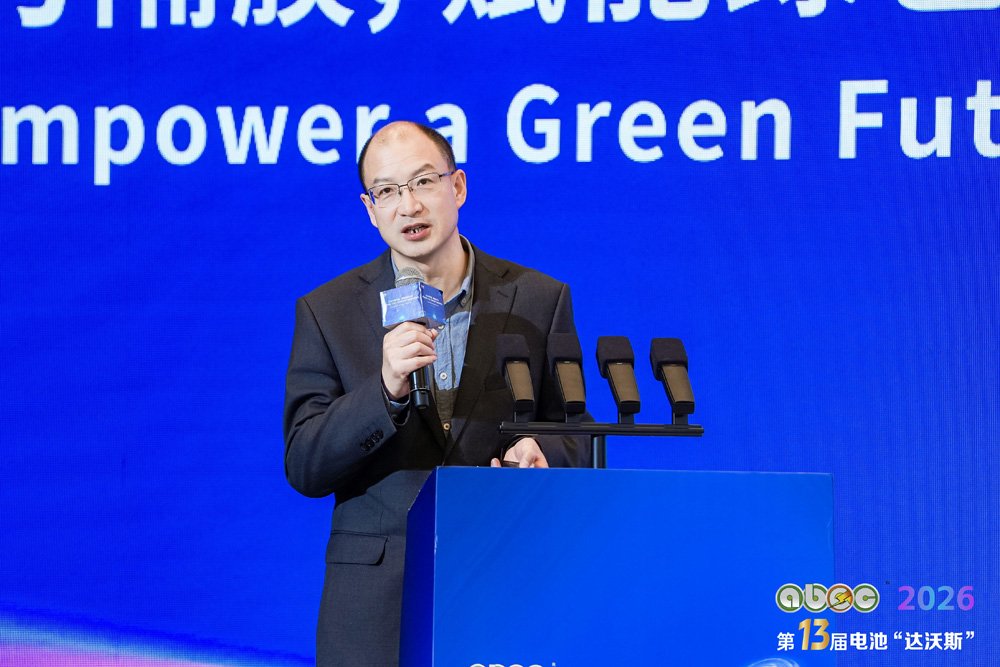
中国有色金属工业协会锂业分会副主任委员张江峰
12日下午,中国有色金属工业协会锂业分会副主任委员张江峰在论坛上作了题为《全球锂资源分析与中国市场需求分析》的主题演讲,分享了全球锂资源供给格局、中国锂产业供需现状、挑战与发展趋势等,电池网摘选了其部分精彩观点,以飨读者:
“预计2026年全球锂资源总供给(含回收)将突破215万吨LCE(碳酸锂当量),同比增长22.9%。”张江峰讲道。
全球锂供给扰动增多 原料进口高度集中
据介绍,全球锂资源分为盐湖卤水型与硬岩锂矿两大类型,其中盐湖卤水锂资源占全球锂资源总量超过60%,主要集中于南美安第斯高原盐湖带和中国青藏高原;硬岩锂矿集中分布于澳大利亚、中国四川江西、非洲津巴布韦、马里、巴西等地。
根据行业统计数据,2026年,澳大利亚作为全球最大锂精矿出口国,供给约50万吨LCE,智利约32.5万吨LCE,阿根廷约18.7万吨LCE,津巴布韦约15万吨LCE;中国国内原生锂资源合计66万吨LCE,其中盐湖锂28万吨LCE、锂辉石18万吨LCE、锂云母20万吨LCE,中国已经成为全球锂资源重要生产国之一。
张江峰提到,尽管规划锂矿产能规模可观,但实际产能释放不及预期成为行业共性问题。
锂价下行周期中,全球矿山企业缩减资本投入,新建项目数量锐减,新增产能只能依靠现有项目爬坡;矿山、盐湖项目建设周期普遍达到3-4年,供给弹性偏弱。
贸易壁垒也出现新变化,除传统反倾销反补贴之外,欧盟电池法规的碳足迹溯源、美国的关税审查、多国扶持本土产业链的政策,都对锂原料及下游产品流通形成约束。海外项目还会受到环保评估、社区协调、基础设施不足等因素干扰,进一步拉长产能落地周期,形成规划产能充足,实际产出偏紧的局面。
与此同时,资源民族主义持续抬头,南美锂三角推动产业协同管控,部分非洲国家出台原矿出口限制,资源国通过提高税费、强制本土合资等方式加强资源管控。
从贸易层面看,我国锂原料对外依赖特征十分突出,2026年1-9月,国内锂精矿进口705万吨,折合70万吨LCE,澳大利亚、南非、尼日利亚是主要来源国;同期碳酸锂进口26.5万吨,智利、阿根廷合计占进口总量90%以上,充分体现我国锂冶炼加工对海外原料的高度依赖。
国内锂产业链规模领跑 机遇与多重挑战并存
“国内锂资源已经形成盐湖、锂云母、锂辉石、回收利用多元并举的开发格局。”
张江峰表示,在盐湖提锂方面,随着青海、西藏盐湖项目持续扩产,攻克高镁锂比技术难题,不断压低生产成本,产量占比逐年提升;锂辉石方面,四川、新疆硬岩锂矿山陆续投产,有效补充国内硬岩型锂原料;锂云母方面,江西资源储量集中,但尾矿处置、环保整改、矿权换证等问题制约生产;回收利用方面,海外回收原料进口通道全面打通,“城市矿山”已成为国内锂资源的重要补充来源。
“上半年行业呈现以下特征:一是量价齐升,下游客户对锂盐采购需求强劲,库存长期处于去库状态,锂盐企业产能利用率提升,产销两旺带动收入增长;二是成本结构优化,自有锂资源产能逐步释放,成本端持续改善;三是毛利率大幅改善,反映出企业盈利能力的实质性恢复。”张江峰介绍称。
值得一提的是,针对锂资源,国内政策与标准建设正在同步跟进。张江峰举例称,2025年我国调整《禁止出口限制出口技术目录》,将锂辉石提锂、卤水提锂、锂电正极材料制备等技术纳入限制出口范围;同时出台锂电池出口管制政策,后续根据经贸磋商暂停实施部分管制措施,体现兼顾产业安全与对外经贸的政策导向。
并且,税收政策持续优化,电池出口退税率下调、锂电池消费税落地,推动行业淘汰低价竞争,加速市场向头部集中;动力电池回收体系建设提速,推行电池全生命周期数字溯源,拓宽再生锂电原料进口渠道。
在国际标准方面,我国承担了ISO/TC333锂国际标准化技术委员会秘书处工作,牵头多项国际标准编制,全球首项锂领域国际术语标准于2025年11月发布。十四五期间,锂电材料领域累计发布205项各级标准,覆盖资源开采、锂盐产品、碳足迹、检测方法等全链条。
据介绍,经初步统计,2026年1-9月,我国碳酸锂累计产量86.0万吨,同比增长31.0%;氢氧化锂累计产量27.8万吨,同比增长3.46%。我国碳酸锂、氢氧化锂、正极材料产量稳居全球首位。
正极材料方面,1-9月,磷酸铁锂出货量447万吨,三元材料75万吨,锂电材料产量规模巨大,有力支撑国内动力电池、储能电池产业发展。
数据显示,2026年1-9月,国内动力及储能电池产量1833.1GWh,同比增长63.4%。其中,储能电池增长势头尤为迅猛,销量同比翻倍;新能源汽车市场渗透率突破53.6%,出口量大幅攀升,成为拉动行业的关键力量。另外,海外储能订单高速增长,全球化布局成为储能企业重要增量来源。
“受供给约束、储能需求释放、出口抢单等多重因素叠加。”张江峰提到,2026年上半年,碳酸锂市场价格呈现宽幅震荡,价格中枢整体上移。1月大幅上行,2月小幅回落,3月再度上涨,4月价格V型反转,5月震荡上行,突破20万元/吨大关,6月至今震荡下行。
产业短板亟待补齐 未来走向紧平衡发展
张江峰在报告中指出,当前国内锂产业面临五大现实挑战。一是资源保障压力,国内高品位锂资源有限,原生锂对外依存度较高,各类本土锂资源开发均存在现实制约;二是海外贸易壁垒升级,碳足迹、回收指标、本土化生产等绿色门槛增加出口压力;三是行业周期性风险突出,矿山建设周期长,锂盐冶炼产能扩张速度快于上游矿产,矿盐错配时常发生,锂价大幅波动冲击全产业链;四是回收产业仍存短板,退役电池供给尚未大规模释放,再生锂在品质稳定性、生产成本上仍有提升空间;五是跨行业标准协同难度大,碳足迹、回收利用等标准横跨多个行业,新兴领域标准迭代跟不上产业发展速度。
展望2026-2028年,全球锂行业将逐步进入供需紧平衡阶段,全球锂盐需求每年保持15-20%增速,而新增供给有限,锂价大概率维持高位震荡,大幅暴涨暴跌的现象会有所收敛。
而对于国内产业发展路径,张江峰也提出明确方向。
资源层面坚持盐湖、锂辉石、锂云母、回收锂四轮驱动,持续优化本土资源开发工艺,同时合理布局海外锂资源,分散进口风险,筑牢供应链安全底座。
需求端,储能产业占比会进一步提高,叠加新能源汽车海外出口增长,绿色低碳、零碳生产、产品碳足迹将成为企业核心竞争力。行业竞争不再单纯比拼产能规模,资源把控、成本管控、低碳能力、全球化运营、标准化建设共同决定企业发展上限,一体化龙头企业抗周期优势进一步放大,中小企业需要走差异化细分赛道。
“锂是能源转型的战略性矿产,我国已经建成全球链条最完整的锂产业体系。面向未来,行业要做好多元资源保障、完善国内外标准体系、推进全链条绿色低碳转型,同时做好投资引导,平抑行业周期波动,全方位增强产业链供应链韧性。”
(以上观点根据论坛现场速记整理,未经发言者本人审阅。)